Кто обязан вести книгу
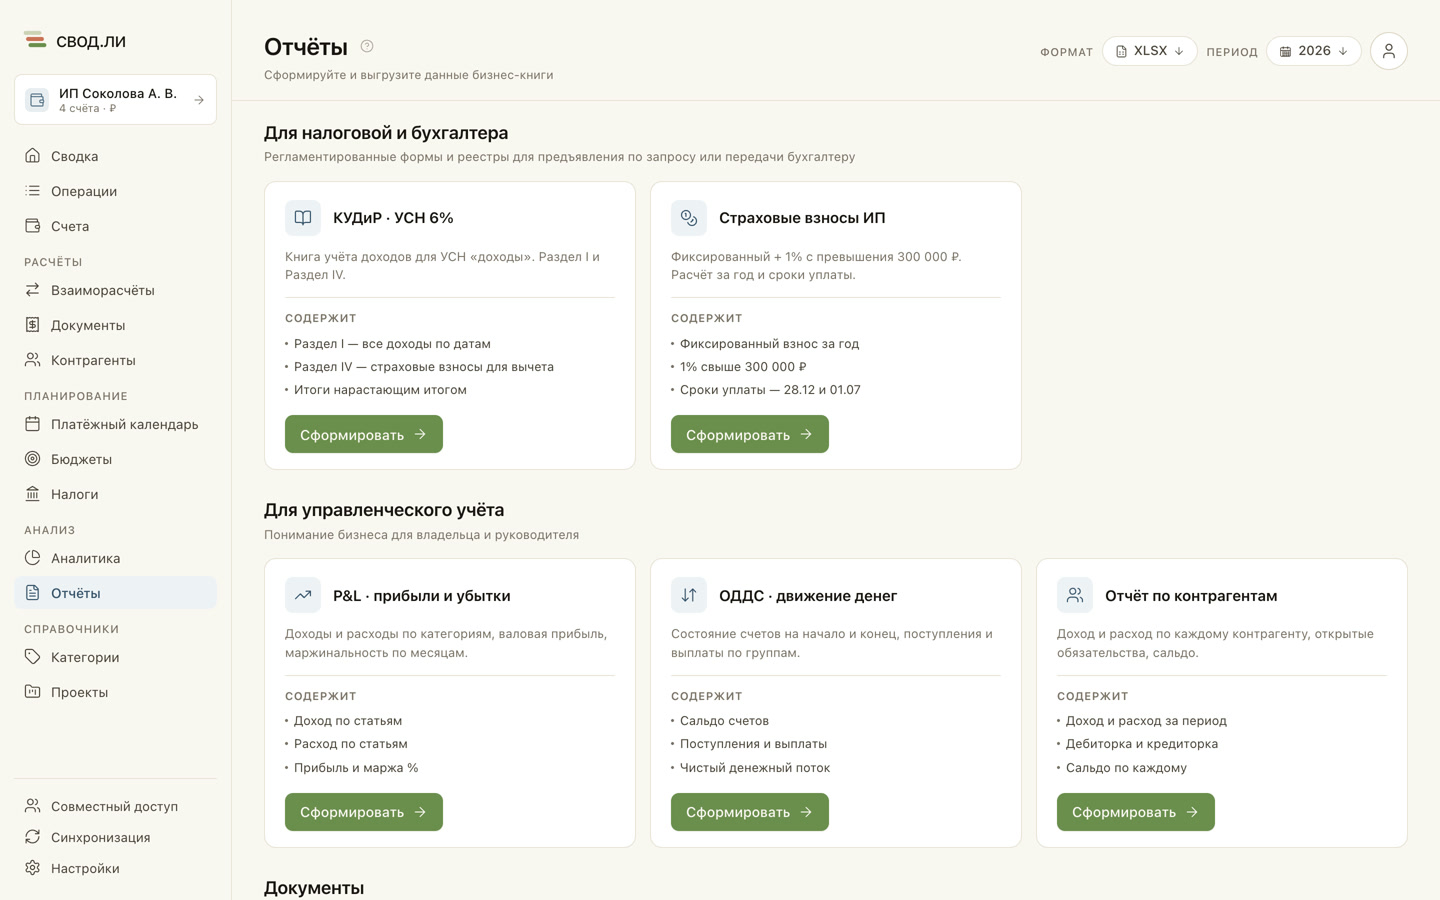
Книгу учёта доходов и расходов ведут все ИП и организации на УСН — и на «доходах» (6 %), и на «доходах минус расходах» (15 %). Сдавать её заранее не нужно: КУДиР хранится у предпринимателя и предъявляется по запросу налоговой. Самозанятые на НПД книгу не ведут — их документ — реестр сделок, он в свод.ли тоже есть.
Что попадает в книгу
В раздел I входят доходы и расходы в хронологии — с датой, содержанием операции и суммой. свод.ли собирает его автоматически из вашего дневника операций: выбираете период — книга готова. Если книга — плательщик НДС (порог с 2026 года — 20 млн ₽ дохода), доход показывается без НДС, а налог выносится в справочную колонку «НДС (в т. ч.)», чтобы база УСН не завышалась.
Чем это отличается от 1С и Эльбы
свод.ли — инструмент учёта для ИП на УСН, а не бухгалтерия: декларации мы не сдаём. Зато рутинный учёт — операции, контрагенты, налог к уплате — ведётся бесплатно, а КУДиР и остальные отчёты выгружаются в Excel, CSV и PDF, которые примет любой бухгалтер.
Ставки и пороги (УСН 6/15 %, НДС на УСН с 2026 года) сверены с реализацией свод.ли 20 августа 2026 года.